工商登记注册类型 vs 登记注册统计类别 一文说透两大核心指标
在市场主体登记与统计工作中,'工商登记注册类型'和'登记注册统计类别'是两个高频出现却极易混淆的概念。许多代理机构在填报、分析和应用数据时,常将二者混为一谈,导致统计偏差甚至合规风险。本文从定义、分类标准、应用场景及实务要点四个维度,系统梳理这两大核心指标的区别与联系,为市场主体登记注册代理提供清晰的操作指引。
一、概念界定:两个指标的本质差异
工商登记注册类型,是依据《关于划分企业登记注册类型的规定》等登记管理法规,按照市场主体的出资来源、出资方式、责任形式等法律属性划分的类型。其核心功能是反映主体的法律组织形式,直接服务于营业执照记载和登记管理。常见类型包括:内资企业中的有限责任公司、股份有限公司、合伙企业、个人独资企业、个体工商户等;外资企业中的中外合资经营企业、中外合作经营企业、外资企业等。
登记注册统计类别,则是在统计工作中,为满足国民经济核算和宏观分析需要,依据《统计上关于单位划分的规定》等统计标准,对登记注册的市场主体进行的归类。其核心功能是反映主体的经济成分和产业活动属性,服务于统计调查和数据分析。统计类别通常以'内资''港澳台商投资''外商投资'为一级分类,下设'国有''集体''私营''股份制''其他'等细分项,并可与行业代码交叉使用。
简言之,登记注册类型是法律身份标识,统计类别是经济分析标签;前者由登记机关依登记法规确定,后者由统计部门依统计标准归集。二者虽同源于登记信息,但目的、依据和口径均不相同。
二、分类标准与对应关系
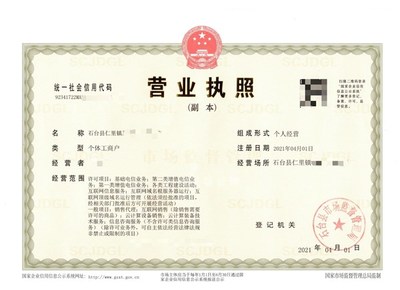
工商登记注册类型的划分以《企业登记注册类型对照表》为准,代码采用三位数字表示,如'110'代表国有独资公司,'173'代表私营有限责任公司,'300'代表外商投资企业等。该类型直接记载于营业执照'类型'栏,具有法律公示效力。
统计类别则采用'登记注册统计类别'编码,通常以四位数字表示,前两位为经济成分大类,后两位为细类。例如,'1000'代表内资企业,'2000'代表港澳台商投资企业,'3000'代表外商投资企业。统计类别在部门间数据共享和统计报表中广泛应用。
二者并非一一对应。以'有限责任公司'为例,在工商登记类型中可能为'113'(国有独资)或'173'(私营),而统计类别则可能归入'内资—国有'或'内资—私营'。代理机构在填报统计数据时,必须依据出资人性质、控股情况等重新判定统计类别,不可直接套用登记类型代码。
三、应用场景对比
工商登记注册类型的应用场景集中在登记管理环节:营业执照核发、登记信息公示、监管分类、信用风险分类等均以该类型为基准。代理机构在办理设立、变更登记时,必须准确选择登记类型,否则将影响主体后续的许可审批和监管归属。
登记注册统计类别的应用场景则集中于统计与分析环节:经济普查、'四上'企业入库、GDP核算、民营经济监测等均以此类别为分组依据。例如,在计算'私营企业数量'指标时,统计口径依据的是统计类别中的'私营'项,而非登记类型中的'私营有限责任公司'。代理机构在协助企业填报统计报表时,需按统计标准转换类别,避免张冠李戴。
四、代理实务中的常见误区与操作要点
误区一:以登记类型代替统计类别。部分代理人员直接将营业执照'类型'栏内容填入统计报表,导致'私营有限责任公司'被错误归入'其他'或'股份制'。正确做法是:核对股东出资比例和实际控制人性质,按统计标准归入'私营'或'国有'等类别。
误区二:忽视外资统计的穿透原则。登记类型为'有限责任公司'的企业,若境外股东持股超过25%,登记时可能标注为外商投资企业,但统计类别须依据穿透后的实际控制人判定,不可仅看直接股东。代理机构应协助企业梳理股权结构,确保统计归类准确。
误区三:混淆'个体户'与'个人独资企业'的统计归属。前者在统计中归入'个体经营',后者归入'私营'或'其他内资',代理人在批量处理登记和统计业务时须仔细区分。
操作要点:一是建立'登记类型—统计类别'对照表,嵌入业务系统自动转换提示;二是定期参加统计部门培训,掌握分类标准修订动态(如近年来'统计上大中小微型企业划分办法'的调整);三是保留判定依据,对股权结构复杂的企业留存出资证明和说明文件,以备核查。
工商登记注册类型与登记注册统计类别,一个锚定法律组织形式,一个锚定经济成分属性,共同构成市场主体信息的基础维度。登记注册代理机构只有准确理解二者的差异与衔接逻辑,才能在无纸化登记、年报填报、统计入库等全流程服务中避免合规瑕疵,真正实现'登记准确、统计规范'。
如若转载,请注明出处:http://www.lhqdqg.com/product/54.html
更新时间:2026-11-07 12:25:26